
Assurance Habitation
Agrandissement du logement et travaux : comment gérer l'aggravation du risque en assurance habitation
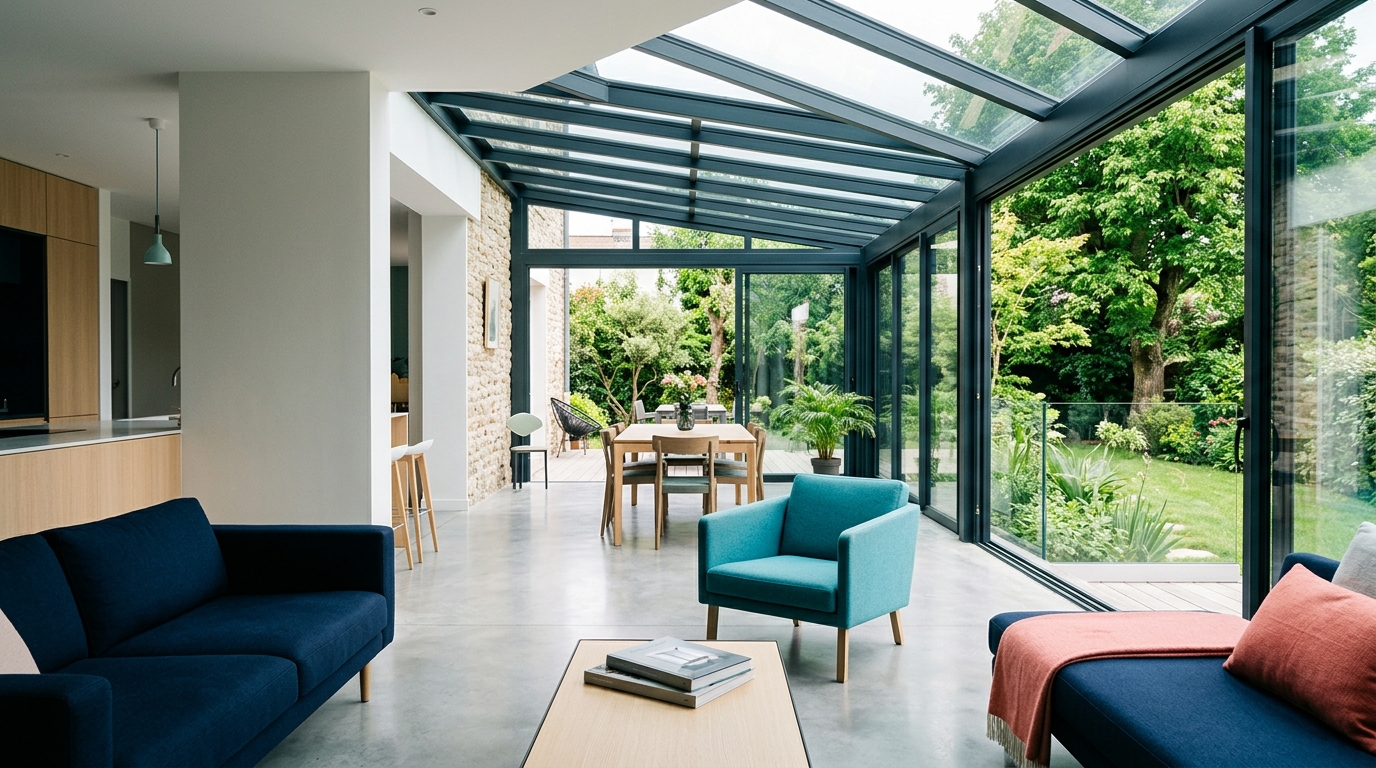
Vous construisez une véranda ou agrandissez votre maison ? Découvrez l'obligation de déclaration sous 15 jours, les impacts contractuels et les étapes à respecter pour sécuriser votre couverture habitation.
À retenir
Lorsque l'on entreprend des travaux d'aménagement chez soi, comme l'aménagement de combles, la construction d'une véranda ou une extension en dur, l'attention se porte naturellement sur les devis, le choix des matériaux et la conduite du chantier. Pourtant, sur le plan juridique et contractuel, la transformation de la structure ou de la surface d'un logement modifie de façon directe le contrat d'assurance multirisques habitation (MRH) souscrit à l'origine.
En droit de l'assurance en France, toute modification qui augmente la probabilité ou l'ampleur d'un dommage constitue une aggravation du risque. Pour préserver la validité de vos garanties et vous assurer une indemnisation conforme en cas d'événement imprévu, il existe des règles précises et des délais légaux à connaître.
Pourquoi un agrandissement modifie-t-il le contrat d'assurance habitation ?
Un contrat multirisques habitation est calculé sur la base de déclarations initiales fournies par le souscripteur. L'assureur évalue la cotisation en fonction de critères précis :
La surface habitable totale du logement.
Le nombre de pièces principales (généralement définies selon leur superficie).
La présence de dépendances, vérandas, terrasses couvertes ou installations spécifiques.
La valeur globale du capital mobilier assuré à l'intérieur du bâtiment.
Lorsque vous réalisez un agrandissement, vous modifiez le risque sur plusieurs dimensions. D'une part, vous augmentez la surface et la valeur matérielle du bien immobilier à couvrir. D'autre part, la réalisation de travaux peut modifier les points d'accès ou les caractéristiques de sécurité de votre demeure.
La règle légale des 15 jours : de quoi s'agit-il exactement ?
Conformément aux dispositions régissant l'assurance multirisques habitation en France, lorsqu'un aménagement modifie ou aggrave le risque couvert, l'assuré a l'obligation de le déclarer à son assureur dans un délai strict de 15 jours à compter du moment où il en a connaissance.
Quand démarre exactement ce délai ?
Ce point est essentiel pour apprécier la conformité de votre démarche :
À la connaissance du projet ferme ou de sa concrétisation : si des travaux modifient la structure ou la nature du bien de manière prévisible, la déclaration doit être faite dès que les caractéristiques précises de l'aménagement sont arrêtées.
À l'achèvement ou la réception de l'ouvrage : la déclaration de la nouvelle surface utilisable doit être confirmée dès la fin du chantier pour ajuster le contrat en conséquence.
Une fois la déclaration effectuée par le souscripteur, l'assureur dispose de possibilités d'action prévues par le cadre réglementaire : il peut soit vous proposer un avenant prévoyant une réévaluation de la cotisation, soit dénoncer le contrat selon les conditions applicables si le nouveau risque ne correspond plus à sa politique de souscription.
Cas concret : la construction d'une véranda de 25 m²
Imaginons cette situation très fréquente dans le quotidien des propriétaires :
Thomas et Sophie sont propriétaires d'une maison individuelle de 100 m² comprenant 4 pièces principales. En mars, ils décident de faire construire une véranda chauffée de 25 m² pour créer un nouvel espace de vie lumineux servant de salon d'été et d'extension du séjour.
Pensant que les ajustements d'assurance ne s'effectuent qu'à la date anniversaire du contrat, Thomas ne prévient pas son assureur au moment de la mise en service de la véranda en juin.
En novembre de la même année, de violents grêlons endommagent la structure vitrée de la véranda et une infiltration d'eau endommage le mobilier neuf installé à l'intérieur. Lors de la déclaration de sinistre, l'expert constate que la véranda de 25 m² et la surface globale de 125 m² ne figurent nulle part sur les conditions particulières du contrat souscrit.
Conséquence pratique : la prise en charge des dommages subis par la structure non déclarée et par les biens qu'elle contenait peut faire l'objet de difficultés majeures, d'application de règles de réduction d'indemnité ou d'absences de couverture pour les parties du bâtiment jamais mentionnées dans le contrat.
Les erreurs fréquentes lors de la réalisation de travaux
Dans le cadre d'un réaménagement ou d'une extension, plusieurs idées reçues conduisent à des erreurs de déclaration :
Croire que la déclaration n'est nécessaire qu'à la date d'échéance annuelle : le délai légal imposé pour signaler l'aggravation du risque est de 15 jours à partir du moment où vous en avez connaissance, indépendamment de la date de renouvellement de la police.
Confondre surface au sol et pièces principales : certains contrats définissent les pièces selon des seuils de superficie stricts. Une extension peut ajouter une pièce supplémentaire au sens du contrat même si elle communique directement avec un espace existant.
Oublier les équipements extérieurs et annexes : une véranda, un préau fermé ou un garage transformé en pièce habitable modifient la typologie des locaux et requièrent une mise à jour des clauses d'assurance.
Ne pas réévaluer le capital mobilier : créer un nouvel espace implique souvent l'achat de nouveaux meubles ou d'équipements numériques. Si le plafond du capital mobilier assuré n'est pas augmenté, la règle proportionnelle de capitaux peut s'appliquer en cas de sinistre global.
Ce qu'il faut vérifier dans votre contrat multirisques habitation
Avant de lancer un chantier ou dès la fin de vos travaux d'agrandissement, nous vous conseillons de vérifier attentivement les points suivants dans vos conditions particulières et générales :
La définition contractuelle des pièces principales : vérifiez à partir de quelle surface une pièce est comptabilisée par votre assureur.
La prise en compte des vérandas et verrières : ces éléments font-ils l'objet d'une garantie optionnelle spécifique ou sont-ils intégrés dans la surface habitable globale ?
La clause de déclaration des modifications de risque : vérifiez les modalités de notification prévues par votre compagnie (lettre recommandée, espace client, déclaration écrite).
Le montant du capital mobilier garanti : assurez-vous que le montant plafond couvre la totalité de vos biens, y compris les nouveaux achats destinés à l'extension.
L'aide concrète du Cabinet VMLT
Chaque situation immobilière est spécifique. Une modification de surface ou l'ajout d'une véranda ne doit pas être géré à la hâte au moyen d'un formulaire automatique sur internet.
Au Cabinet VMLT, nous plaçons le conseil personnalisé, l'écoute et la pédagogie au cœur de notre accompagnement. Avant de modifier votre contrat ou lors de vos projets de travaux, nous prenons le temps d'analyser vos documents contractuels existants :
Audit individualisé de votre situation : nous étudions les caractéristiques exactes de votre projet (surface créée, usage de la pièce, éléments de sécurité).
Vérification de la conformité des garanties : nous vérifions si votre contrat actuel propose des conditions d'extension adaptées ou s'il convient d'ajuster les clauses pour éviter toute carence de couverture.
Accompagnement dans les démarches : nous vous guidons étape par étape pour formaliser la déclaration d'aggravation de risque dans le respect des délais réglementaires.
Notre objectif est de vous apporter une visibilité totale et de veiller à ce que votre patrimoine soit protégé en toute circonstance, sans mauvaise surprise lors d'un éventuel sinistre.
Conclusion
Agrandir son logement est un projet stimulant qui valorise votre patrimoine. Pour en profiter en toute sérénité, n'oubliez pas d'intégrer le volet assurance à vos démarches : la règle de déclaration sous 15 jours en cas d'aggravation du risque est un réflexe fondamental à adopter.
Vous réalisez des travaux d'agrandissement ou construisez une véranda ? Contactez le Cabinet VMLT dès aujourd'hui pour relire ensemble votre contrat multirisques habitation et ajuster vos garanties sur mesure.
Sources vérifiées
- Que faut-il savoir si vous avez conclu un contrat multirisques habitation ? | ABE Infoservice — ABE Infoservice — Banque de France, ACPR et AMF